

INCO - Investimentos Coletivos
INCO Investimentos Coletivos
- 4,8
- 1.36K avaliações
- 500.00K
- Downloads
- Free
- Preço
Capturas de tela
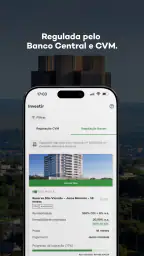
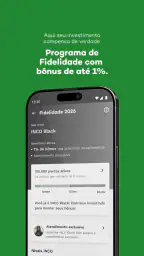
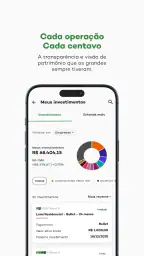
INCO - Investimentos Coletivos Prós e contras
Prós
- Permite investir em oportunidades coletivas com aporte inicial acessível.
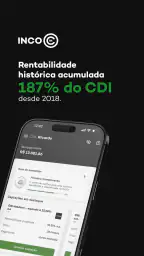
- Interface simples para acompanhar ofertas, aportes e possíveis retornos.
- Centraliza informações dos investimentos em um único aplicativo.
- Pode diversificar a carteira além de produtos financeiros tradicionais.
- Facilita o acesso a projetos que normalmente exigiriam mais capital.
Contras
- Investimentos coletivos podem ter baixa liquidez e resgate demorado.
- Os retornos não são garantidos e existe risco de perda do capital.
- A quantidade de oportunidades disponíveis pode variar bastante.
- É necessário analisar taxas, prazos e documentos de cada oferta.
- Alguns investimentos podem depender do desempenho de projetos ou empresas.
 Análise por All-app
Eu gosto de aplicativos financeiros que tentam tornar o primeiro investimento menos intimidante, e foi exatamente com esse olhar que usei o INCO - Investimentos Coletivos. A proposta é aproximar o usuário de oportunidades de investimento coletivo em um ambiente dedicado, em vez de deixar tudo espalhado entre banco, corretora, planilhas e mensagens. Ele é gratuito, tem classificação livre e foi desenvolvido pela INCO Investimentos Coletivos.
Minha impressão geral é positiva, mas com uma ressalva importante: a facilidade para começar não transforma decisões financeiras em decisões simples. O aplicativo pode organizar melhor a jornada de quem quer diversificar, porém ainda exige atenção ao risco, ao prazo e às condições de cada oportunidade. Para mim, ele funciona melhor como uma porta de entrada estruturada do que como uma solução completa para controlar toda a vida financeira.
Como funciona o fluxo básico de uso
O caminho mais natural começa pela exploração das oportunidades disponíveis. Em vez de abrir o app já pensando em aplicar qualquer valor, eu recomendo primeiro entender como as opções são apresentadas, quais informações aparecem com destaque e que tipo de compromisso cada uma pode exigir. Esse primeiro contato ajuda a separar curiosidade de uma decisão realmente adequada ao seu planejamento.
Depois, eu faria uma leitura cuidadosa dos detalhes de cada oportunidade antes de avançar. O ponto não é apenas procurar uma possível rentabilidade, mas observar o contexto do investimento, o prazo envolvido, a forma de participação e o nível de risco que você aceita. Em investimentos coletivos, a diversificação só faz sentido quando o usuário evita concentrar todo o dinheiro em uma única alternativa.
Um hábito que considero especialmente útil é criar uma pequena rotina antes de confirmar qualquer operação. Eu anotaria quanto pretendo destinar, por que escolhi aquela oportunidade e em que data devo revisar a decisão. Esse registro simples evita que o entusiasmo do momento substitua uma estratégia. Também facilita perceber, depois de algum tempo, se estou realmente diversificando ou apenas repetindo o mesmo tipo de exposição.
O aplicativo faz mais sentido para quem já separou uma reserva para investir e quer avaliar possibilidades adicionais. Ele não deveria ser tratado como substituto da reserva de emergência, do pagamento de dívidas caras ou do orçamento mensal. Se o dinheiro pode fazer falta em breve, a praticidade da interface não muda o fato de que investimentos podem ter prazos e riscos incompatíveis com uma necessidade imediata.
O posicionamento do produto é claro: servir como um primeiro passo para diversificar. Eu interpreto isso como um convite para começar com método, não como uma promessa de resultado rápido. A experiência tende a ser mais proveitosa quando o usuário chega com uma quantia definida, uma noção básica de risco e disposição para acompanhar as próprias escolhas.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
O que vale conferir antes de investir
Na minha experiência, o melhor uso do app começa fora da tela de confirmação. Antes de escolher, eu verificaria se o investimento combina com meu horizonte de tempo e se o valor aplicado não compromete despesas essenciais. Também compararia a oportunidade com alternativas mais tradicionais, como produtos oferecidos pelo banco ou por uma corretora, levando em conta liquidez, previsibilidade e facilidade de resgate.
Uma armadilha comum é comparar apenas percentuais. Uma opção que parece mais atraente pode exigir mais paciência, aceitar mais incerteza ou dificultar o acesso ao dinheiro. Por isso, eu leria as condições completas e procuraria entender o que acontece em cenários menos favoráveis. Se a descrição não for clara para você, esse é um sinal para pesquisar mais antes de continuar, e não para investir por impulso.
Outro cuidado prático é separar o dinheiro por objetivos. Eu não misturaria no mesmo planejamento o valor destinado a uma viagem próxima, a quantia reservada para uma emergência e o capital que posso deixar investido por mais tempo. Essa separação torna a decisão no INCO mais objetiva e reduz a chance de precisar sair de uma posição em um momento inconveniente.
Para acompanhar melhor, eu manteria uma planilha simples ou uma nota no celular com quatro itens: data da aplicação, valor, objetivo e prazo de revisão. Não é necessário transformar o investimento em uma tarefa diária. Uma revisão periódica é mais saudável do que abrir o aplicativo repetidamente em busca de novidades ou mudanças que não alteram a estratégia.
Configurações e hábitos que merecem atenção
Como o aplicativo está disponível para dispositivos com Android a partir da versão 8.0, eu verificaria primeiro se o aparelho está atualizado e se a experiência de acesso funciona bem no meu telefone. Também manteria os dados de acesso protegidos e evitaria realizar operações em redes públicas ou em aparelhos compartilhados. Segurança básica continua sendo responsabilidade do usuário, independentemente da simplicidade do aplicativo.
Eu também conferiria cuidadosamente os dados pessoais e financeiros cadastrados antes de avançar. Um erro de preenchimento pode criar atrito justamente na etapa mais importante. Em vez de deixar tudo para revisar no fim, prefiro conferir cada informação quando ela é solicitada e guardar os comprovantes ou registros apresentados durante o processo, sempre de maneira segura.
O aplicativo é gratuito, o que reduz a barreira inicial para experimentar a plataforma. Ainda assim, gratuito não significa que investir ali seja sem custo ou sem risco. O usuário precisa diferenciar o preço de acesso ao app das condições financeiras de cada oportunidade. Essa é uma distinção importante para quem está começando e pode confundir a ausência de cobrança pelo aplicativo com ausência de responsabilidades.
Também considero útil observar como as informações são organizadas na tela. Se uma oportunidade chama atenção por um número ou por uma imagem, eu voltaria à descrição completa antes de tomar qualquer decisão. Usuários mais experientes costumam criar um padrão: primeiro leem, depois comparam, em seguida registram a escolha e só então confirmam. Esse processo é menos empolgante, mas reduz decisões emocionais.
A versão atual é a 3.14.0, e eu manteria o aplicativo atualizado para evitar problemas de compatibilidade e aproveitar correções distribuídas pelo desenvolvedor. Não vejo motivo para atualizar no meio de uma decisão importante sem conferir se o acesso continua normal depois da instalação, especialmente se você depende do app para acompanhar uma aplicação. Uma verificação rápida depois da atualização pode poupar preocupação.
Como tornar o uso mais rápido sem perder cuidado
O ganho de velocidade não vem de pular etapas, mas de repetir um processo bem definido. Eu começaria criando uma lista pessoal de critérios: prazo aceitável, valor máximo por oportunidade, nível de risco tolerado e objetivo da aplicação. Assim, quando uma nova alternativa aparecer, a análise fica mais rápida porque você já sabe o que elimina uma opção imediatamente.
Outra prática eficiente é separar a pesquisa da decisão. Em um primeiro momento, eu apenas salvaria mentalmente ou anotaria as oportunidades que parecem interessantes. Depois, em um horário tranquilo, faria a comparação. Isso evita investir durante uma pausa curta, no transporte ou em uma situação em que a atenção está dividida.
Para quem pretende diversificar, eu usaria limites próprios em vez de decidir caso a caso. Por exemplo, poderia definir que nenhuma oportunidade receberá uma parcela que torne o resultado geral dependente dela. O percentual exato deve refletir sua situação, mas a lógica é útil: estabelecer o limite antes de se encantar com uma proposta torna a disciplina mais fácil.
Também vale adotar uma agenda de revisão. Eu escolheria uma frequência razoável para verificar o andamento e reavaliar se a composição ainda faz sentido. A ideia não é acompanhar cada movimento, e sim confirmar se os prazos, objetivos e valores continuam alinhados. Esse hábito é mais produtivo do que agir sempre que surgir uma nova notificação ou uma nova oportunidade no aplicativo.
Um cenário cotidiano ajuda a visualizar o método. Imagine que eu tenha recebido no início do mês o dinheiro que normalmente separo para investimentos. Antes de abrir o INCO, eu reservaria o que preciso para despesas e emergências. No app, leria algumas alternativas, descartaria as que não combinam com meu prazo, compararia as restantes e registraria a escolha. Se nenhuma se encaixar, eu simplesmente esperaria. A possibilidade de investir não obriga ninguém a investir naquele momento.
Esse é um dos pontos em que a plataforma pode ser melhor aproveitada: ela oferece um caminho para explorar investimentos coletivos, mas não precisa ser usada em todas as ocasiões. A melhor decisão pode ser não aplicar, sobretudo quando o usuário ainda não entendeu a oportunidade ou quando o dinheiro tem uma finalidade próxima.
Onde a proposta se diferencia das alternativas comuns
Em comparação com o banco, o INCO pode parecer mais focado em ampliar o leque de possibilidades, enquanto o banco costuma concentrar produtos já integrados à conta cotidiana. Essa integração bancária é conveniente para quem quer simplicidade absoluta, movimentação diária e uma visão centralizada do saldo. Por outro lado, uma plataforma dedicada pode estimular uma análise mais intencional da diversificação.
Já uma corretora tradicional normalmente atende a uma gama mais ampla de classes de ativos e ferramentas. Para investidores experientes, isso pode ser uma vantagem decisiva, principalmente quando precisam comparar muitos produtos, montar estratégias complexas ou acessar recursos de análise mais profundos. O INCO tende a ser mais apropriado para quem quer conhecer uma modalidade específica sem começar por uma interface carregada de opções.
Aplicativos de orçamento também cumprem uma função diferente. Eles ajudam a acompanhar receitas, despesas e metas, mas não substituem uma plataforma de investimento. Eu usaria um app de orçamento para saber quanto posso separar e o INCO para avaliar oportunidades coletivas. A combinação é mais coerente do que esperar que uma única ferramenta resolva planejamento financeiro, controle de gastos e investimentos.
Essa comparação também revela a principal troca envolvida. A experiência mais direcionada pode facilitar o começo, mas o usuário talvez precise de outras ferramentas para enxergar a carteira inteira, controlar objetivos e comparar alternativas externas. Para mim, o INCO funciona melhor como parte de um sistema pessoal, não como o único lugar onde todas as decisões financeiras devem acontecer.
Limites que o usuário precisa aceitar
O maior limite é conceitual: investir coletivamente não elimina risco nem garante que uma escolha será adequada apenas porque está disponível em uma plataforma organizada. A interface pode deixar o processo mais acessível, mas não substitui leitura, comparação e tolerância a possíveis resultados diferentes do esperado.
Também existe uma limitação para quem procura liquidez imediata. Se sua prioridade é movimentar o dinheiro a qualquer momento, você deve conferir se cada alternativa atende a essa necessidade antes de investir. Não presuma que a facilidade de entrar no aplicativo significa facilidade de sair de qualquer investimento.
Eu ainda teria cautela se estivesse começando do zero em finanças. O app pode ajudar a dar o primeiro passo, mas eu estudaria conceitos básicos antes de comprometer dinheiro: risco, prazo, diversificação, liquidez e diferença entre expectativa e garantia. Sem esse vocabulário, é fácil interpretar uma descrição de maneira otimista demais.
Por outro lado, quem já possui uma carteira ampla e procura análises avançadas, grande variedade de ativos ou ferramentas profissionais talvez prefira uma corretora mais completa. O INCO não precisa ser ruim por não atender esse perfil; apenas pode não ser a ferramenta mais eficiente para ele. A escolha depende do que você quer fazer, e não apenas de quão bem o aplicativo executa sua proposta principal.
O alcance da plataforma mostra que existe interesse por esse formato: ela já ultrapassou quinhentas mil instalações e reúne uma média de 4,8 estrelas em cerca de doze mil avaliações. Esses números sugerem uma recepção muito boa, mas não substituem a leitura das condições de uma oportunidade nem garantem que a experiência de todos será igual à minha.
Para quem eu recomendaria o INCO
Eu recomendaria o aplicativo a quem já consegue separar uma quantia para investir, quer conhecer investimentos coletivos e prefere uma experiência mais concentrada do que a encontrada em plataformas cheias de produtos. Ele também pode ser útil para quem deseja transformar a diversificação em um hábito, desde que mantenha limites próprios e não confunda variedade com segurança automática.
Eu seria mais seletivo ao recomendar para quem ainda não montou uma reserva de emergência, está pagando dívidas de juros elevados ou precisa do dinheiro em curto prazo. Nesses casos, a prioridade provavelmente está em organizar a base financeira. Começar pelo aplicativo pode parecer um avanço, mas pode colocar o usuário em uma situação desconfortável se surgir uma despesa inesperada.
Também não o escolheria como única ferramenta para alguém que deseja administrar uma carteira muito diversificada em diferentes instituições. Para esse perfil, uma planilha bem mantida ou uma plataforma de consolidação, combinada com uma corretora ampla, pode oferecer uma visão mais completa. O INCO pode continuar sendo útil para uma parte da estratégia, mas não necessariamente para centralizar tudo.
Minha avaliação depois de incorporar o app à rotina
O que mais gostei foi a possibilidade de abordar a diversificação de maneira mais organizada, sem transformar o primeiro contato em uma busca interminável por produtos. A gratuidade do aplicativo facilita o teste, e a classificação livre torna a entrada acessível para diferentes públicos. A presença do desenvolvedor INCO Investimentos Coletivos deixa clara a identidade da plataforma e sua especialização.
O que exige mais maturidade é resistir à pressa. O app pode encurtar o caminho entre conhecer uma oportunidade e demonstrar interesse, mas a decisão financeira continua precisando de tempo. Eu não usaria a praticidade como justificativa para investir mais do que planejei, nem tomaria a avaliação média como prova de que uma oportunidade específica é adequada.
Minha recomendação final é positiva para o usuário certo: alguém que quer dar um primeiro passo consciente em investimentos coletivos, já entende que existe risco e aceita complementar a experiência com controle próprio. Eu começaria com valores compatíveis com meu orçamento, registraria cada decisão, revisaria os prazos e manteria outras ferramentas para acompanhar a vida financeira.
O melhor resultado com o INCO vem de transformar facilidade em disciplina, não em impulso. Se você procura exatamente uma porta de entrada para diversificar e está disposto a ler antes de confirmar, vale conhecer. Se precisa de liquidez imediata, de uma carteira muito ampla ou de análises profissionais, eu olharia primeiro para alternativas mais completas. Essa clareza sobre o próprio perfil é o que faz a plataforma cumprir bem o papel que se propõe a desempenhar.
Perguntas frequentes
O que é o INCO - Investimentos Coletivos e como ele funciona?
O INCO é uma plataforma de investimentos coletivos que permite participar de oportunidades ligadas a empresas e projetos, geralmente por meio de ofertas disponibilizadas no aplicativo. Depois de criar a conta e concluir o cadastro, o usuário pode consultar as oportunidades abertas, analisar informações como prazo, rentabilidade estimada e riscos, e decidir se deseja investir. A disponibilidade das ofertas pode variar conforme o perfil e as regras da plataforma.
É seguro investir pelo aplicativo INCO?
O aplicativo oferece recursos para consultar oportunidades, documentos e informações das ofertas, mas nenhum investimento é completamente livre de riscos. Antes de aplicar, é importante verificar quem é a empresa responsável, as condições da operação, os prazos, a possibilidade de perdas e a existência de garantias. Também recomendamos conferir a regulamentação aplicável, ler os documentos oficiais e nunca investir dinheiro necessário para despesas do dia a dia.
Qual é o valor mínimo para começar a investir no INCO?
O valor mínimo não é necessariamente igual em todas as oportunidades. Cada oferta pode estabelecer um aporte inicial diferente, de acordo com o projeto, a modalidade de investimento e as condições apresentadas na plataforma. Por isso, o usuário deve abrir os detalhes da oferta antes de confirmar qualquer operação. Além do valor investido, é importante verificar eventuais taxas, impostos, regras de pagamento e custos relacionados à movimentação dos recursos.
Quais são os riscos e como funciona a rentabilidade dos investimentos?
A rentabilidade exibida em uma oferta representa uma expectativa ou condição prevista, e não uma promessa de ganho garantido. O retorno pode depender do desempenho do projeto, da capacidade de pagamento da empresa, do cumprimento do cronograma e de outros fatores econômicos. Também pode haver risco de atraso, inadimplência ou perda parcial do capital. Leia cuidadosamente a documentação e avalie se o investimento combina com seus objetivos e tolerância a risco.
O INCO está disponível para Android e iPhone?
A disponibilidade do INCO pode depender da versão do sistema operacional e da loja de aplicativos utilizada. Antes de fazer o download, confira se o aplicativo aparece na Google Play ou na App Store oficial, observe o desenvolvedor responsável e verifique os requisitos mínimos do aparelho. Evite instalar arquivos de fontes desconhecidas. Depois da instalação, mantenha o aplicativo atualizado e utilize uma senha forte e autenticação adicional, quando disponível.


